PSPK – 17 April 2026 | Pemerintah Indonesia akan meluncurkan aturan baru mengenai pengembalian kelebihan bayar pajak (restitusi) yang dijadwalkan berlaku mulai 1 Mei 2026. Kebijakan ini menempatkan wajib pajak yang terbukti patuh pada posisi utama, dengan jangka waktu penyelesaian maksimal tiga bulan untuk Pajak Penghasilan (PPh) dan satu bulan untuk Pajak Pertambahan Nilai (PPN). Langkah ini menggantikan peraturan sebelumnya melalui Rancangan Peraturan Menteri Keuangan (RPMK) yang kini sedang dalam proses pengesahan.
Fokus pada Wajib Pajak Patuh
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak (DJP), Inge Diana Rismawanti, menegaskan bahwa hak restitusi tetap menjadi milik wajib pajak dan tidak akan ditahan pemerintah. “Kami sangat memahami bahwa restitusi adalah hak wajib pajak. Namun, dalam rangka mempercepat proses, kami akan memprioritaskan wajib pajak yang tingkat kepatuhannya tinggi,” ujar Inge dalam konferensi pers di Nganjuk, Jawa Timur, 16 April 2026.
Penekanan pada kepatuhan ini bertujuan agar pengembalian dana tidak hanya cepat, tetapi juga tepat sasaran. Wajib pajak yang secara konsisten melaporkan dan membayar pajak tepat waktu akan memperoleh proses restitusi yang dipercepat, sementara mereka yang sedang berada dalam pemeriksaan atau tidak memenuhi persyaratan formal dapat mengalami penundaan atau penolakan.
Rincian Teknis Kebijakan
RPMK yang baru akan mencabut dan menggantikan PMK No 39/2018 serta amandemennya melalui PMK No 19/2024. Beberapa poin penting antara lain:
- Waktu penyelesaian permohonan restitusi: maksimal tiga bulan untuk PPh dan satu bulan untuk PPN sejak permohonan diterima.
- Pengajuan dapat diproses secara elektronik melalui sistem DJP Online, dengan kewajiban melampirkan bukti pembayaran dan dokumen pendukung.
- DJP dapat menerbitkan Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak setelah melakukan penelitian terhadap permohonan.
- Jika hasil penelitian menunjukkan bahwa wajib pajak tidak memenuhi persyaratan atau sedang dalam proses audit, permohonan dapat ditolak.
Restitusi dapat diberikan dalam dua kondisi utama: ketika pajak seharusnya tidak terutang namun telah dibayar, atau ketika jumlah pajak yang dibayarkan melebihi kewajiban sebenarnya. Kebijakan ini berlaku untuk PPh, PPN, maupun Pajak Penjualan atas Barang Mewah (PPnBM).
Angka Restitusi Tahun 2025
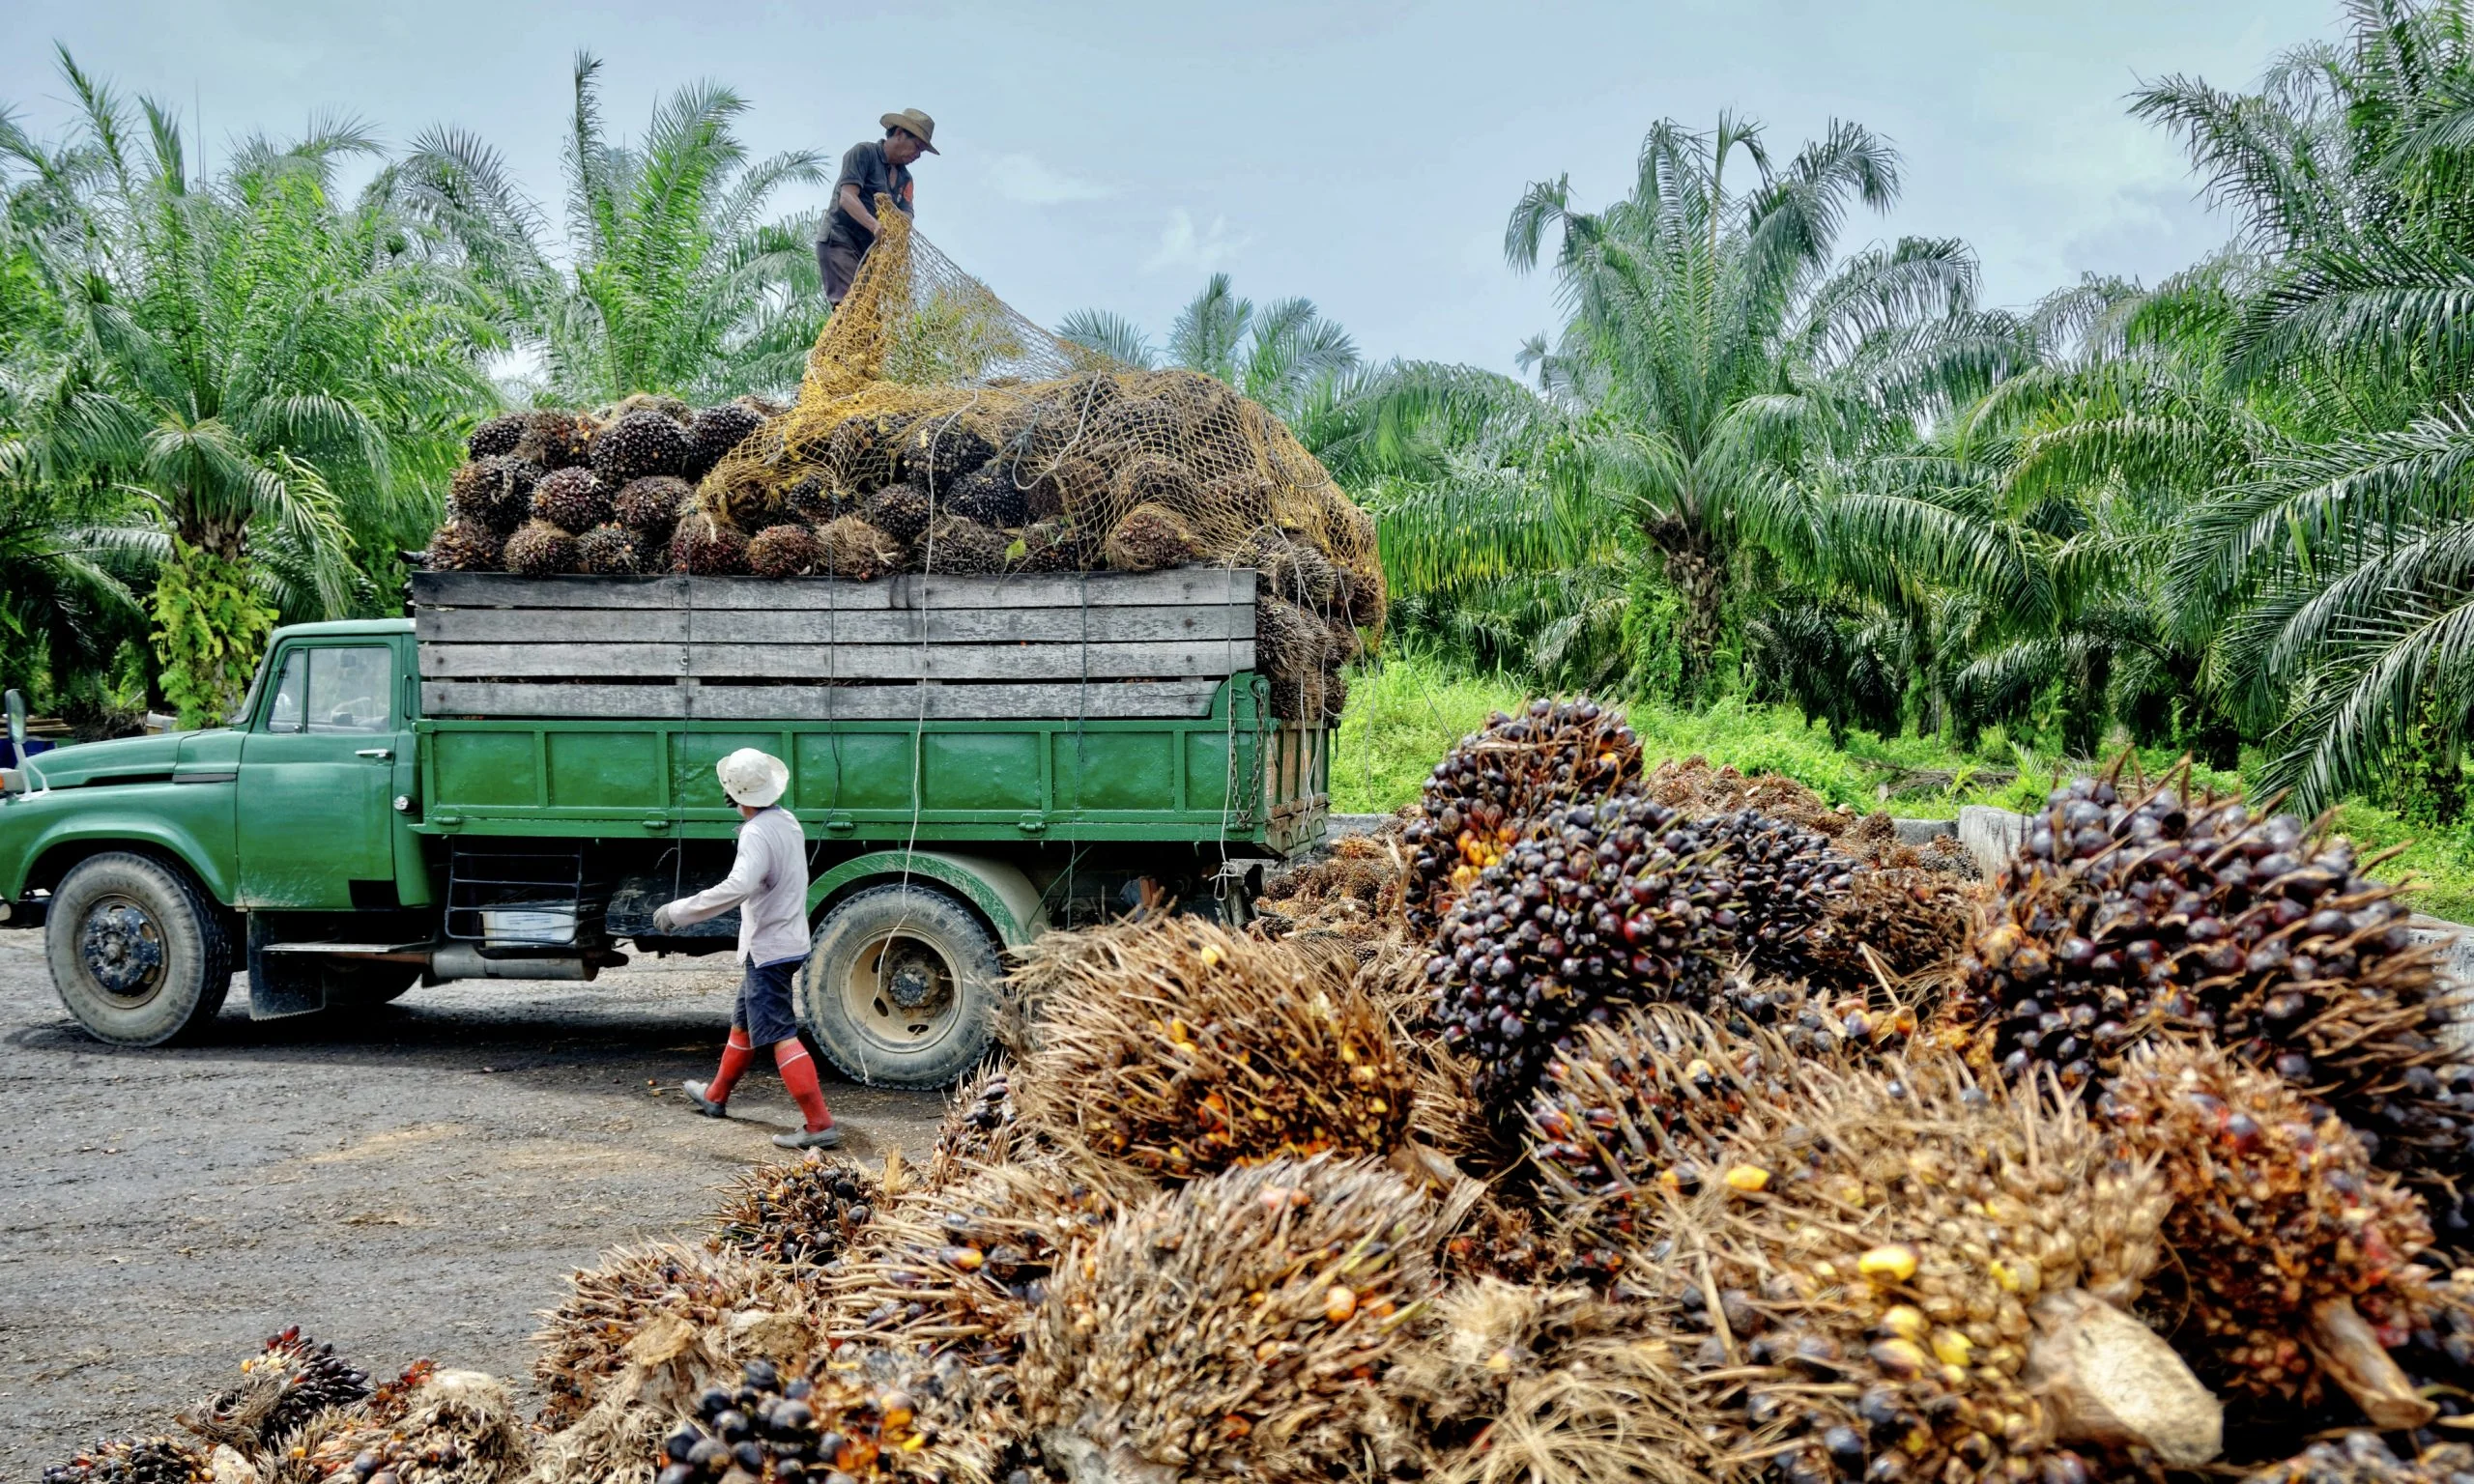
Data resmi menunjukkan bahwa total restitusi pajak pada tahun 2025 mencapai Rp361,15 triliun, melonjak 35,9 % dibandingkan tahun sebelumnya. Tiga sektor paling dominan dalam mengajukan restitusi adalah pertambangan batu bara, perkebunan kelapa sawit, dan industri bahan bakar. Menteri Keuangan, Purbaya Yudhi Sadewa, mengungkapkan bahwa lonjakan ini menimbulkan kekhawatiran tentang potensi kebocoran dana, sehingga pengawasan diperketat melalui mekanisme baru.
“Restitusi tahun lalu sangat besar, sekitar Rp360 triliun. Laporan yang kami terima belum terlalu jelas, terutama pergerakan bulanan. Kami mulai memonitor secara intensif dan mencurigai ada sedikit kebocoran,” kata Purbaya dalam rapat internal Kementerian Keuangan.
Tujuan Kebijakan dan Dampaknya bagi Dunia Usaha
Dengan menempatkan wajib pajak patuh sebagai prioritas, pemerintah berharap tercipta iklim investasi yang lebih kondusif. Pengusaha yang konsisten melaporkan dan membayar pajak tepat waktu akan merasakan manfaat berupa likuiditas yang lebih cepat kembali, sehingga dapat mengoptimalkan arus kas operasional.
Selain itu, kebijakan baru diharapkan dapat meningkatkan kepatuhan pajak secara keseluruhan. Dengan adanya insentif percepatan restitusi, pelaku usaha memiliki motivasi tambahan untuk memperbaiki tata kelola perpajakan internal, mengurangi praktik underreporting, dan meningkatkan transparansi.
Implementasi dan Tantangan Kedepan
Meski kebijakan ini telah disiapkan secara matang, tantangan implementasi tetap ada. Sistem IT DJP harus mampu menangani volume permohonan yang tinggi tanpa menimbulkan bottleneck. Selain itu, koordinasi antara kantor pajak daerah dengan kantor pusat diperlukan untuk memastikan penelitian permohonan berjalan seragam.
Pengawasan internal Kementerian Keuangan dan auditor eksternal juga akan memainkan peran penting dalam mengidentifikasi potensi kebocoran atau penyalahgunaan dana restitusi. Mekanisme audit berbasis risiko diharapkan dapat mengurangi kemungkinan penyalahgunaan dana publik.
Secara keseluruhan, kebijakan restitusi pajak yang baru menandai langkah signifikan dalam reformasi perpajakan Indonesia. Dengan menekankan kecepatan, keadilan, dan pengawasan ketat, pemerintah berupaya menumbuhkan kepercayaan wajib pajak, sekaligus menutup celah kebocoran yang selama ini menjadi sorotan.
Jika kebijakan ini berjalan sesuai harapan, diharapkan tahun-tahun mendatang jumlah restitusi dapat tetap terkontrol, sementara kepatuhan pajak terus meningkat, memberi kontribusi positif bagi penerimaan negara dan stabilitas ekonomi nasional.