PSPK – 07 April 2026 | Jakarta – Pajak merupakan sumber utama pendapatan negara yang mendukung pembangunan infrastruktur, pendidikan, dan layanan publik. Pada tahun 2025, penerimaan pajak nasional mencatat pertumbuhan sebesar 20,7 persen, menandakan peningkatan kepatuhan wajib pajak meski belum sepenuhnya mencerminkan kondisi ekonomi makro. Di tengah dinamika tersebut, pemahaman tentang perbedaan antara pajak langsung dan tidak langsung menjadi penting, terutama ketika pemerintah daerah memperkenalkan kebijakan praktis seperti pelonggaran persyaratan pembayaran Pajak Kendaraan Bermotor (PKB) di Jawa Barat.
Apa Itu Pajak Langsung?
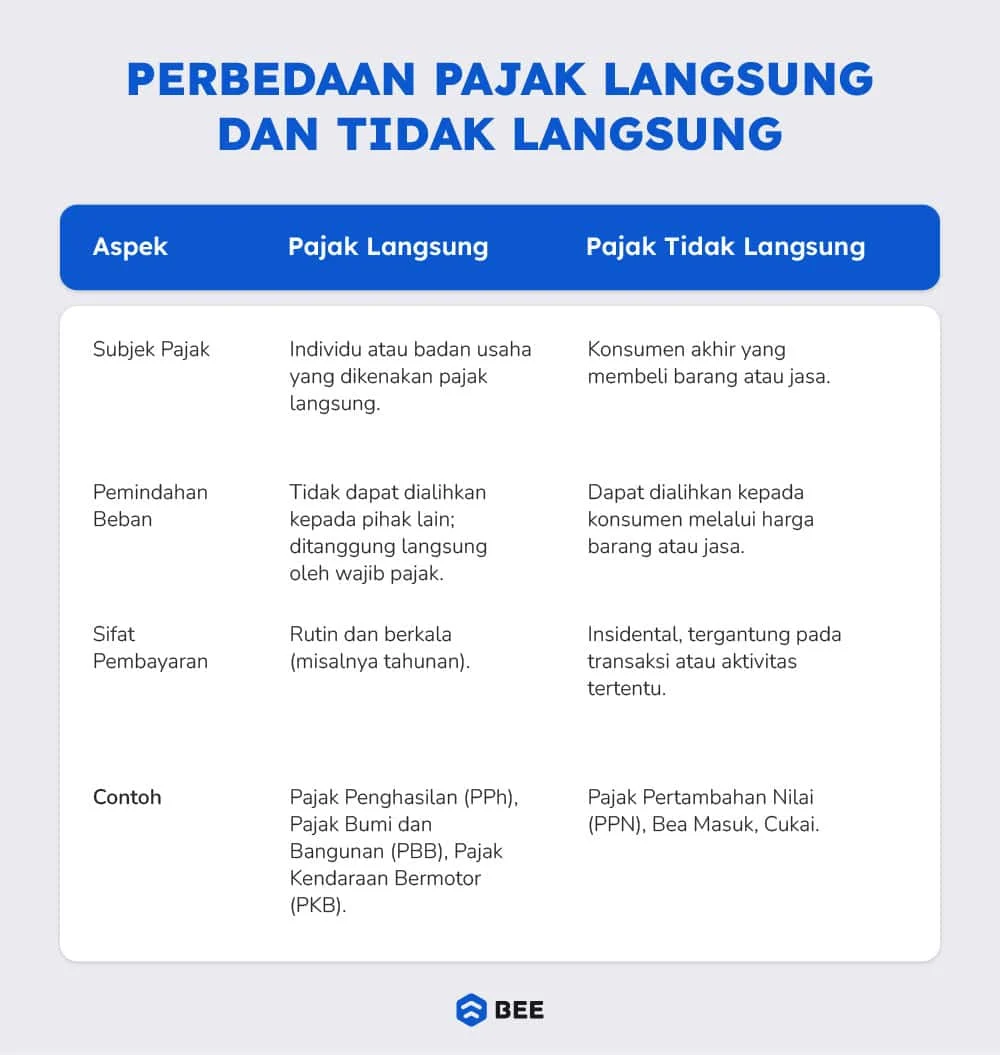
Pajak langsung adalah pungutan yang dibebankan secara langsung kepada subjek pajak berdasarkan kemampuan membayar. Contohnya meliputi Pajak Penghasilan (PPh), Pajak Bumi dan Bangunan (PBB), serta Bea Reklame. Karena beban pajak dapat dilihat langsung pada pembayar, sifatnya progresif – semakin tinggi penghasilan atau nilai properti, semakin besar pajak yang harus dibayar.
Apa Itu Pajak Tidak Langsung?
Pajak tidak langsung dikenakan pada barang atau jasa yang dikonsumsi, sehingga beban pajak bersifat tersamaran. Contoh paling umum adalah Pajak Pertambahan Nilai (PPN) dan Cukai. Pada mekanisme ini, penjual atau produsen menambahkan pajak pada harga jual, kemudian menyalurkannya kepada pemerintah. Konsumen akhir yang menanggung beban pajak, meskipun secara formal tidak membayar pajak secara langsung.
Perbandingan Ringkas
| Jenis Pajak | Karakteristik | Contoh |
|---|---|---|
| Pajak Langsung | Dipungut langsung pada wajib pajak; bersifat progresif | PPh, PBB, Bea Reklame |
| Pajak Tidak Langsung | Dipungut pada transaksi barang/jasa; beban tersamaran | PPN, Cukai, PKB |
Kebijakan Baru di Jawa Barat: Membayar PKB Tanpa KTP Pemilik Lama
Gubernur Jawa Barat Dedi Mulyadi mengeluarkan Surat Edaran Bapenda No. 47/KU.03.02/BAPENDA/2026 yang menghapus keharusan menampilkan KTP pemilik pertama saat membayar PKB tahunan. Wajib pajak kini hanya perlu menyerahkan STNK dan KTP pemilik yang sedang menguasai kendaraan. Kebijakan ini ditujukan untuk mengurangi hambatan administratif, terutama bagi pemilik kendaraan bekas yang belum melakukan proses balik nama.
Langkah tersebut diharapkan meningkatkan kepatuhan pajak kendaraan, yang pada tahun-tahun sebelumnya sering terhambat oleh dokumen kepemilikan yang tidak lengkap. Dengan menyederhanakan prosedur, pemerintah daerah menargetkan peningkatan pendapatan daerah dari sektor PKB, yang menjadi salah satu komponen penting dalam total penerimaan pajak daerah.
Implikasi Terhadap Pajak Langsung dan Tidak Langsung
Kebijakan ini menyentuh kedua jenis pajak. PKB termasuk dalam pajak tidak langsung karena dikenakan pada konsumsi layanan kendaraan. Namun, dengan mempermudah proses pembayaran, pemerintah secara tidak langsung meningkatkan basis pajak tidak langsung. Di sisi lain, peningkatan penerimaan PKB dapat mengurangi tekanan pada pajak langsung seperti PPh, karena daerah memiliki sumber pendapatan yang lebih mandiri.
Secara makro, pertumbuhan 20,7 persen dalam penerimaan pajak nasional menunjukkan bahwa kebijakan fiskal yang mengoptimalkan kemudahan administrasi dapat berkontribusi pada peningkatan koleksi pajak. Walaupun data rinci belum tersedia, indikasi awal menunjukkan bahwa penyederhanaan prosedur pembayaran pajak kendaraan di Jawa Barat berpotensi menambah miliaran rupiah ke kas daerah.
Langkah Praktis Bagi Wajib Pajak
- Siapkan STNK kendaraan yang akan diperpanjang.
- Pastikan KTP pemilik yang sedang menguasai kendaraan masih berlaku.
- Kunjungi kantor Samsat terdekat atau gunakan layanan online yang tersedia.
- Jika belum melakukan balik nama, pertimbangkan untuk menyelesaikannya guna menghindari masalah hukum di masa depan.
Dengan mengikuti prosedur tersebut, wajib pajak tidak hanya mematuhi peraturan, tetapi juga berkontribusi pada peningkatan pendapatan daerah yang selanjutnya dapat dialokasikan untuk pembangunan infrastruktur, perbaikan jalan, dan layanan publik lainnya.
Secara keseluruhan, pemahaman yang jelas tentang perbedaan antara pajak langsung dan tidak langsung serta adaptasi kebijakan yang mempermudah pembayaran pajak dapat memperkuat sistem perpajakan nasional. Kebijakan inovatif seperti yang diterapkan di Jawa Barat menjadi contoh konkret bagaimana pemerintah dapat meningkatkan kepatuhan pajak tanpa memberatkan wajib pajak secara berlebihan.