PSPK – 15 April 2026 | PT Aneka Tambang (Persero) Tbk (ANTM), anak perusahaan PT Mineral Industri Indonesia (MIND ID), terus mencuri perhatian pasar modal Indonesia pada pertengahan April 2026. Harga komoditas utama perusahaan, khususnya emas, menunjukkan lonjakan signifikan, sementara analisis fundamental mengungkapkan prospek stabil yang didukung peringkat idAA dari Pefindo. Di samping itu, lini bisnis bijih nikel menjadi pendorong utama pertumbuhan menengah, dan sejumlah proyek strategis seperti Mempawah dan Dragon menambah keyakinan investor terhadap kinerja jangka panjang Antam.
Harga Emas Antam Melonjak, Sentimen Pasar Menguat
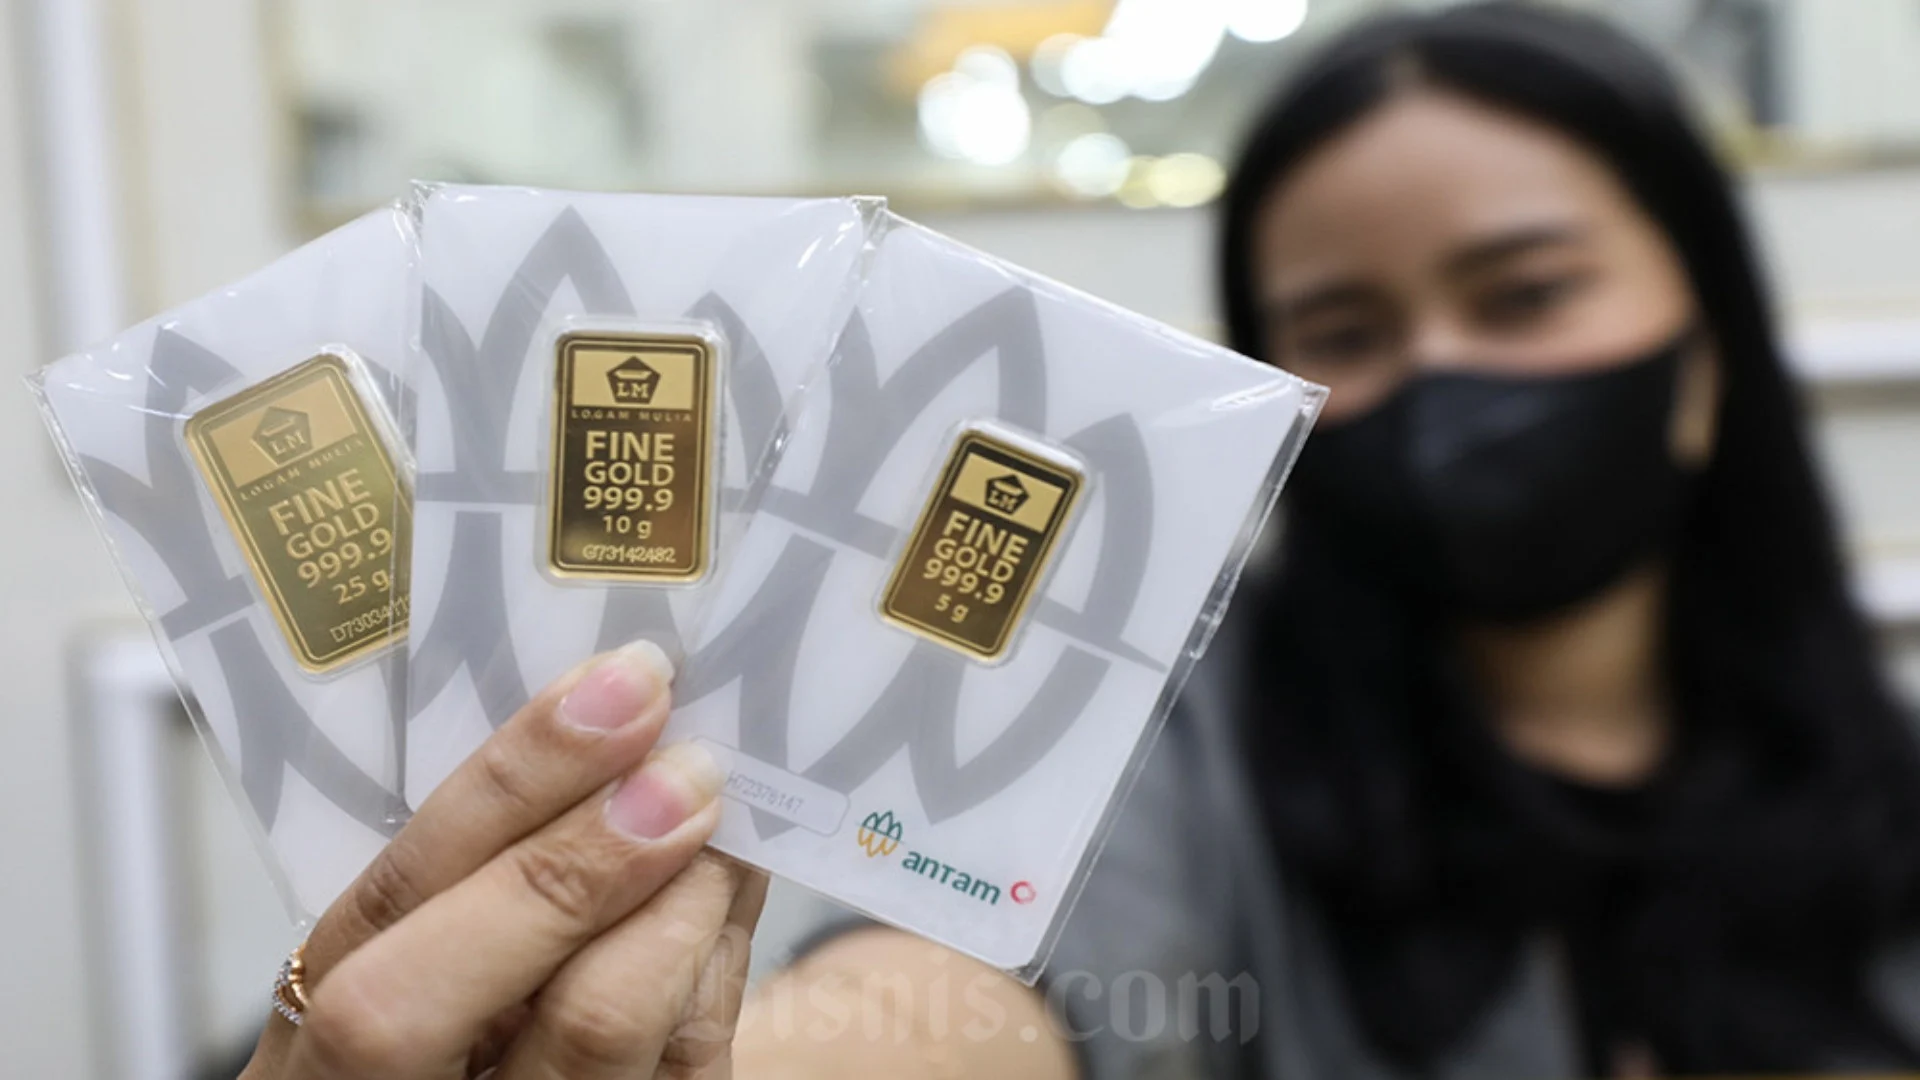
Harga emas Antam pada Rabu, 15 April 2026, mencatat kenaikan tajam yang memicu pergerakan bullish di bursa. Meskipun data spesifik tidak tersedia karena gangguan teknis pada sumber, laporan pasar memperkirakan harga spot emas mengalami kenaikan dua digit dalam satu hari, mendorong nilai saham Antam naik sekitar 21,5 % menjadi Rp 3.900 per lembar pada akhir sesi perdagangan 14 April 2026. Lonjakan ini sejalan dengan dinamika harga emas global yang dipicu oleh ketidakpastian geopolitik dan kebijakan moneter di Amerika Serikat.
Pefindo Tetapkan Peringkat idAA dengan Prospek Stabil
Lembaga pemeringkat efek Pefindo menegaskan kembali peringkat idAA untuk Antam dengan prospek stabil. Penilaian ini mencerminkan dukungan kuat dari induk usaha MIND ID yang masih memegang 65 % saham Seri B perusahaan. Analisis Pefindo menyoroti cadangan mineral yang melimpah, struktur keuangan yang solid, serta diversifikasi produk yang mencakup nikel, feronikel, emas, bauksit, dan alumina. Namun, peringkat tersebut tetap terjaga oleh risiko ekspansi, fluktuasi harga komoditas, kondisi cuaca, serta perubahan regulasi dan kondisi makroekonomi.
Pefindo menambahkan bahwa peningkatan kontribusi Antam terhadap grup MIND ID, terutama dalam hal pendapatan dan profitabilitas, dapat menjadi bahan pertimbangan untuk peningkatan peringkat di masa depan. Sebaliknya, indikasi melemahnya dukungan grup atau penurunan kontribusi Antam dapat menurunkan peringkat tersebut.
Lini Usaha Bijih Nikel: Pilar Pertumbuhan Menengah
Menurut analis Mirae Asset Sekuritas, Muhammad Farras Farhan, lini bisnis bijih nikel tetap menjadi tumpuan utama pendapatan Antam dalam jangka menengah. Volume produksi nikel diproyeksikan tumbuh rata-rata 5 % per tahun, didukung oleh kuota RKAB yang sebesar 18,1 juta wmt serta potensi tambahan hingga 2 juta ton di luar target utama. Eksekusi operasional yang baik dan basis sumber daya yang kuat diharapkan menjaga konsistensi pasokan.
Selain nikel, sektor emas tetap menjadi basis laba yang stabil. Antam menargetkan produksi emas sekitar 900 kg dengan penjualan total sekitar 40 ton per tahun, yang secara kumulatif mencapai 37,4 ton. Margin tebal dan permintaan yang resilien membuat emas berperan sebagai penyeimbang kinerja keuangan perusahaan.
Proyek Strategis Mempawah dan Dragon Tingkatkan Nilai Tambah
Proyek Mempawah, yang akan mulai berkontribusi pada semester kedua 2026, diperkirakan menghasilkan 3–3,5 juta wmt bauksit. Integrasi hilirisasi alumina melalui proyek ini memperkuat rantai nilai Antam. Lebih jauh, proyek Dragon yang direncanakan mulai menyumbang sekitar 7 juta ton pada 2028 menjadi komponen penting dalam diversifikasi dan ekspansi jangka panjang.
Proyeksi keuangan menunjukkan laba bersih Antam pada 2026 dapat tumbuh 18,3 % menjadi sekitar Rp 8,5 triliun, sementara EBITDA diperkirakan naik 20,6 % menjadi Rp 11,6 triliun. Target laba bersih jangka panjang diproyeksikan mencapai Rp 13,4 triliun pada 2030 dengan CAGR 9–10 %.
Implikasi bagi Investor dan Pasar Modal
Penguatan harga saham Antam, didorong oleh kenaikan harga emas dan prospek pertumbuhan nikel, menegaskan antisipasi positif di kalangan investor institusional dan ritel. Peningkatan volume produksi dan realisasi proyek strategis menjadi indikator utama yang harus dipantau. Risiko utama tetap meliputi volatilitas harga komoditas, perubahan kebijakan pemerintah terkait pertambangan, serta potensi gangguan operasional akibat cuaca ekstrim.
Secara keseluruhan, kombinasi dukungan kuat dari holding MIND ID, peringkat kredit yang stabil, serta strategi diversifikasi produk dan proyek hilirisasi menempatkan Antam pada posisi yang menguntungkan untuk menembus rekor All‑Time‑High penjualan emas serta meningkatkan nilai pemegang saham dalam jangka menengah hingga panjang.