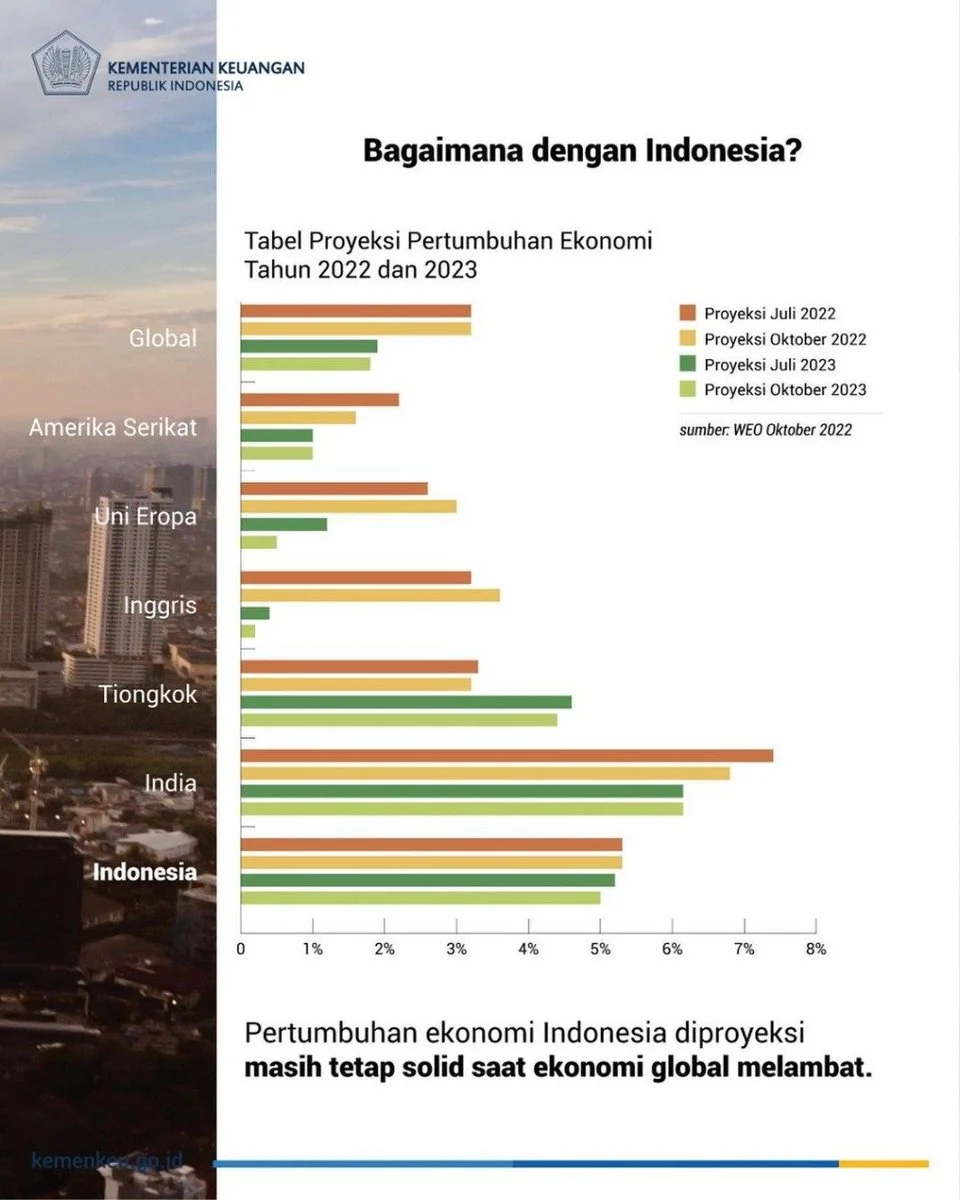
PSPK – 11 Maret 2026 | Jakarta, 11 Maret 2026 – Menteri Keuangan Purbaya Yudhi Sadewa menegaskan bahwa ekonomi Indonesia tengah berada dalam fase ekspansi yang kuat, tercermin dari Purchasing Managers’ Index (PMI) manufaktur sebesar 53,8, Indeks Keyakinan Konsumen (IKK) 125,2, dan Mandiri Spending Index (MSI) 360,7 pada Februari. Pertumbuhan kuartal I diproyeksikan mencapai 5,5‑6 %, sementara surplus neraca perdagangan telah berlanjut selama 69 bulan dan cadangan devisa mencapai US$152 miliar. Namun, Purbaya juga memperingatkan tiga risiko global yang dapat mengguncang momentum pemulihan ekonomi nasional.
Risiko 1: Gangguan Rantai Pasok Akibat Penutupan Selat Hormuz
Ketegangan geopolitik di Timur Tengah, khususnya potensi penutupan Selat Hormuz, menjadi ancaman utama bagi pasokan energi dunia. Selat tersebut merupakan jalur strategis bagi lebih dari 20 % perdagangan minyak mentah global. Jika tertutup, lonjakan harga minyak dapat menambah beban impor migas Indonesia secara signifikan, menekan surplus neraca perdagangan dan neraca pembayaran. Menteri Keuangan mengingatkan bahwa “penutupan jalur strategis tersebut secara langsung mengganggu rantai pasok energi global dan memicu kenaikan harga komoditas, terutama minyak mentah.”
Risiko 2: Sentimen Risk‑Off di Pasar Keuangan Global
Eskalasi konflik antara Amerika Serikat‑Israel dan Iran memicu sentimen risk‑off yang terlihat dari volatilitas tinggi indeks VIX dan MOVE, penguatan dolar AS (DXY), serta kenaikan yield US Treasury 10‑tahun. Kondisi ini dapat memicu arus modal keluar (capital outflow) dari pasar emerging, termasuk Indonesia. Dampaknya meliputi penurunan indeks saham, pelemahan obligasi, serta depresiasi nilai tukar rupiah yang pada gilirannya meningkatkan cost of fund bagi perusahaan dan pemerintah. Purbaya menekankan perlunya instrumen fiskal responsif untuk menahan gejolak ini.
Risiko 3: Tekanan Fiskal dari Subsidi Energi dan Beban Utang
APBN menghadapi dua kutub tekanan. Di satu sisi, kenaikan harga energi dapat memaksa pemerintah memperbesar alokasi subsidi migas, memperburuk defisit anggaran. Di sisi lain, beban bunga utang publik yang terus meningkat menambah risiko fiskal. Meski begitu, Purbaya mencatat adanya peluang windfall profit dari kenaikan harga komoditas ekspor utama Indonesia—batu bara, nikel, dan minyak kelapa sawit (CPO). Pendapatan tambahan ini diharapkan dapat menyeimbangkan tekanan subsidi dan membantu menjaga fiscal prudence.
Menanggapi ketiga risiko tersebut, pemerintah berkomitmen memperkuat koordinasi antar lembaga, memperketat kebijakan moneter, serta menjaga likuiditas pasar. Kebijakan fiskal tetap diarahkan untuk menjadi shock absorber, sementara cadangan devisa yang kuat memberikan bantalan tambahan terhadap fluktuasi nilai tukar.

Secara keseluruhan, meskipun ekonomi Indonesia berada pada posisi yang relatif kuat, ketiga risiko global—gangguan rantai pasok energi, sentimen risk‑off di pasar keuangan, serta tekanan fiskal—harus terus dipantau. Kesiapan pemerintah dalam mengaktifkan instrumen fiskal dan moneter secara responsif menjadi kunci untuk memastikan pertumbuhan tetap berada di jalur yang diharapkan.