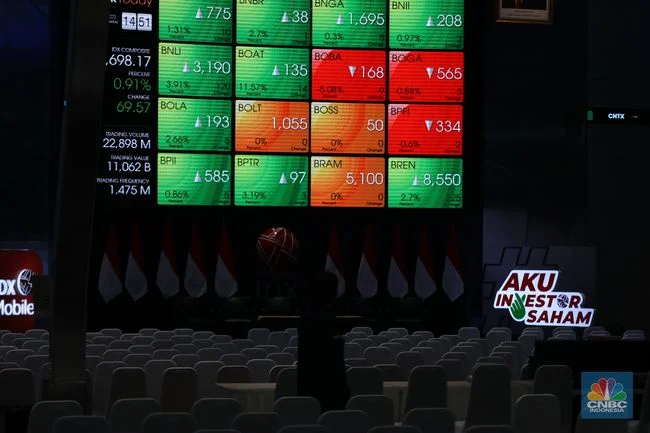
PSPK – 10 Maret 2026 | Jakarta, 10 Mar 2026 – Indeks Harga Saham Gabungan (IHSG) menutup perdagangan Senin (9/3/2026) dengan penurunan tajam 3,27% ke level 7.337,36, mencatatkan kerugian terbesar dalam minggu pertama tahun ini.
Penurunan menyeluruh di hampir semua sektor
Seluruh 11 sektor yang diperdagangkan di Bursa Efek Indonesia (BEI) berakhir melemah. Sektor transportasi menjadi yang tertekan paling dalam dengan penurunan 5,22%, diikuti sektor barang baku (raw materials) turun 4,59% dan sektor properti yang melemah 4,57%. Tekanan jual meluas ke saham-saham berkapitalisasi besar, menjadikan PGAS, MBMA, dan JPFA masuk dalam daftar top losers LQ45.
Saham unggulan yang tetap bertahan
Di tengah gelombang penurunan, beberapa emiten berhasil mencatatkan penguatan. DCII (DCI Indonesia Tbk) naik 2,44% menjadi Rp210.000 per saham, SMMA (Sarana Meditama Tbk) menguat 4,48%, dan MORA (Mitra Organik Agro Tbk) melonjak 8,85%. Saham lain yang menambah nilai termasuk ITMG (Indo Tambangraya Megah Tbk) dan UNIC (Unggul Indah Cahaya Tbk).
Aktivitas perdagangan dan likuiditas
Volume transaksi mencapai 46,80 miliar lembar saham senilai Rp23,88 triliun, tercatat dalam 2,47 juta transaksi. Dari total tersebut, 708 saham melemah, 68 saham menguat, dan 41 saham bergerak datar. Saham paling aktif diperdagangkan adalah BUMI (Bumi Resources Tbk) dengan 100.478 kali transaksi senilai Rp1,3 triliun, diikuti ENRG (Energi Mega Persada Tbk) dan BBRI (Bank Rakyat Indonesia).
Investor asing mencatat net buy signifikan
Berbeda dengan aliran penjualan domestik, investor asing justru melakukan pembelian bersih (net buy) sebesar Rp749,85 miliar di pasar reguler, atau mencapai Rp1,11 triliun bila dihitung seluruh pasar. Arah aliran dana ini menandakan keyakinan jangka menengah terhadap valuasi saham Indonesia meskipun tekanan jangka pendek masih kuat.
Sentimen global dan faktor eksternal
Pasar saham Amerika Serikat bergerak ke arah yang berlawanan; Dow Jones naik 0,50%, S&P 500 naik 0,83%, dan Nasdaq melonjak 1,38% setelah Presiden AS Donald Trump menyatakan bahwa konflik dengan Iran diperkirakan akan segera berakhir dan harga minyak diproyeksikan turun. Sentimen positif tersebut turut mengangkat ETF Indonesia (EIDO) naik 1,17% meski indeks MSCI Indonesia masih berada dalam koreksi 3,03%.
Penurunan outlook bank BUMN oleh Fitch
Fitch Ratings menurunkan outlook tiga bank BUMN – BMRI, BBRI, dan BBNI – serta LPEI (Indonesia Eximbank) dari “stabil” menjadi “negatif”. Meskipun outlook berubah, peringkat kredit jangka panjang tetap di level BBB. Penurunan outlook ini merupakan lanjutan dari keputusan Fitch pada 4 Maret lalu yang mengubah outlook sovereign Indonesia menjadi negatif, mengikuti langkah Moody’s yang sebelumnya memangkas outlook lima bank besar di Indonesia.
Implikasi teknikal pada saham perbankan
Saham BMRI dan BBRI mengalami gap down pada penutupan, menempatkan keduanya di dekat level support sekitar Rp4.730 untuk BMRI dan Rp3.500 untuk BBRI. Para analis memperingatkan potensi volatilitas lebih lanjut jika tekanan jual berlanjut.
Dividen BBNI dan kebijakan perusahaan
BBNI mengumumkan dividen sebesar Rp13,03 triliun pada RUPST 9 Februari 2026, setara 65% laba bersih konsolidasian 2025. Dengan 37,30 miliar saham beredar, dividend per share (DPS) menjadi Rp349,30, sedikit lebih rendah dibandingkan tahun sebelumnya.
Secara keseluruhan, meskipun IHSG mengalami penurunan signifikan di awal pekan, aliran dana asing yang masuk serta kebijakan moneter global memberikan sinyal bahwa pasar Indonesia masih memiliki potensi pemulihan. Investor diharapkan tetap memperhatikan faktor fundamental, terutama kesehatan perbankan dan perkembangan geopolitik yang dapat memengaruhi sentimen global.