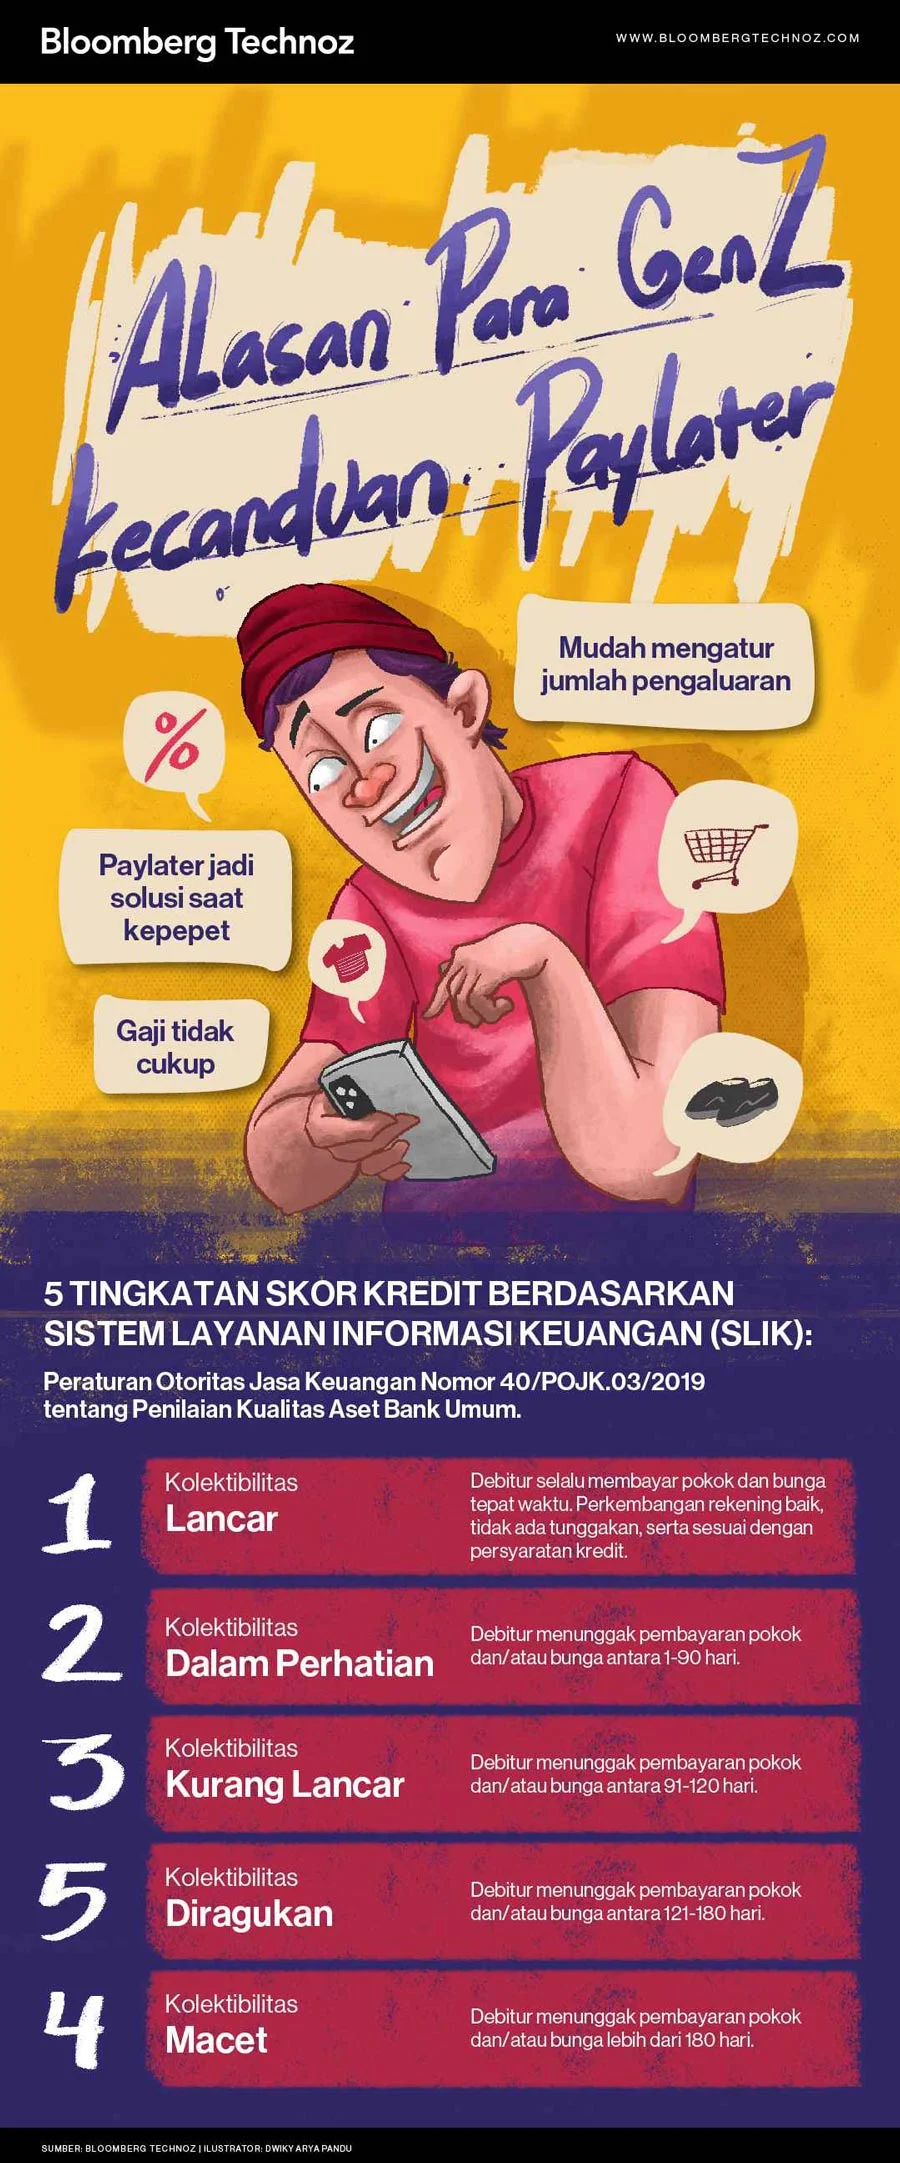
PSPK – 12 Maret 2026 | Seiring dengan pertumbuhan pesat belanja daring sejak era 1980-an, layanan keuangan digital seperti paylater kini menjadi bagian tak terpisahkan dari kebiasaan konsumen Indonesia. Kemudahan bertransaksi hanya dengan beberapa klik, didukung oleh jaringan pembayaran yang terus berkembang, memicu fenomena baru: generasi muda terjerat utang tanpa menyadari risiko jangka panjang. Berikut empat alasan utama yang menjelaskan mengapa paylater begitu menggoda dan berpotensi menjerat banyak orang.
1. Kemudahan Akses dan Proses Instan
Paylater menawarkan proses persetujuan yang hampir seketika. Tanpa harus mengisi formulir panjang atau menunggu persetujuan manual, konsumen cukup memasukkan data dasar, dan sistem otomatis memberikan batas kredit yang dapat langsung dipakai di platform e‑commerce. Sejarah belanja online, yang dimulai dari sistem Videotex pada 1984, memang dirancang untuk mempermudah pembelian barang tanpa harus mengunjungi toko fisik. Evolusi teknologi tersebut berlanjut hingga munculnya model buy‑now‑pay‑later yang menambahkan lapisan kemudahan: bayar belakangan tanpa kartu kredit.
2. Tekanan Sosial dan Fenomena FOMO/YOLO
Generasi milenial dan Gen Z sangat dipengaruhi oleh media sosial. Istilah FOMO (Fear Of Missing Out), YOLO (You Only Live Once), dan FOPO (Fear Of People’s Opinion) menjadi motor penggerak perilaku konsumtif. Saat melihat teman‑teman memperoleh barang-barang trendi secara instan, rasa takut tertinggal mendorong mereka menggunakan paylater hanya untuk menyesuaikan diri dengan standar sosial. Data OJK menunjukkan bahwa 44% pengguna paylater berusia 26‑35 tahun, dan 31% berada di rentang 18‑25 tahun, menandakan bahwa tekanan sosial menjadi faktor penting dalam keputusan berutang.
3. Literasi Keuangan yang Masih Rendah
Kurangnya pemahaman tentang bunga, denda, dan konsekuensi keterlambatan pembayaran memperparah risiko. Banyak konsumen menganggap paylater sebagai “pinjaman gratis” karena tidak ada bunga yang terlihat pada tampilan awal. Namun, bila tidak melunasi tepat waktu, biaya tambahan dapat berkembang secara eksponensial, bahkan melebihi pinjaman konvensional. Penelitian yang dirujuk dalam kajian Rentan Terjerat Pinjol karena Gaya Hidup menyoroti bahwa rendahnya literasi finansial menjadi akar utama terjeratnya paylater, terutama di kalangan mahasiswa dan pekerja muda yang belum terbiasa mengelola arus kas pribadi.
4. Budaya Konsumerisme yang Didorong Belanja Online
Belanja daring kini tidak sekadar kebutuhan, melainkan hiburan. Platform e‑commerce menggunakan algoritma rekomendasi, flash sale, dan diskon eksklusif yang memicu impulsif buying. Paylater menjadi “jembatan” yang menghilangkan rasa sakit saat membayar, sehingga konsumen lebih cenderung melakukan pembelian impulsif. Fenomena ini diperparah oleh iklan-iklan yang menonjolkan kemudahan “Cicil Tanpa Bunga” tanpa menekankan pentingnya perencanaan keuangan. Akibatnya, utang menumpuk, dan beban keuangan menurun kualitas hidup.
Keempat alasan di atas saling terkait dan memperkuat satu sama lain. Dari evolusi teknologi belanja daring hingga dinamika psikologis generasi modern, paylater menjadi contoh nyata bagaimana inovasi finansial dapat menimbulkan dampak negatif bila tidak disertai edukasi dan regulasi yang memadai.
Untuk menghindari jerat utang, konsumen disarankan:
- Menghitung kemampuan bayar sebelum menggunakan paylater.
- Menggunakan layanan keuangan berbasis syariah yang transparan.
- Menambah literasi keuangan melalui program edukasi atau konsultasi keuangan.
- Mengurangi pengaruh media sosial dengan menetapkan batas belanja bulanan.
Dengan langkah‑langkah tersebut, harapannya paylater dapat dimanfaatkan secara produktif tanpa mengorbankan kesehatan finansial pribadi.