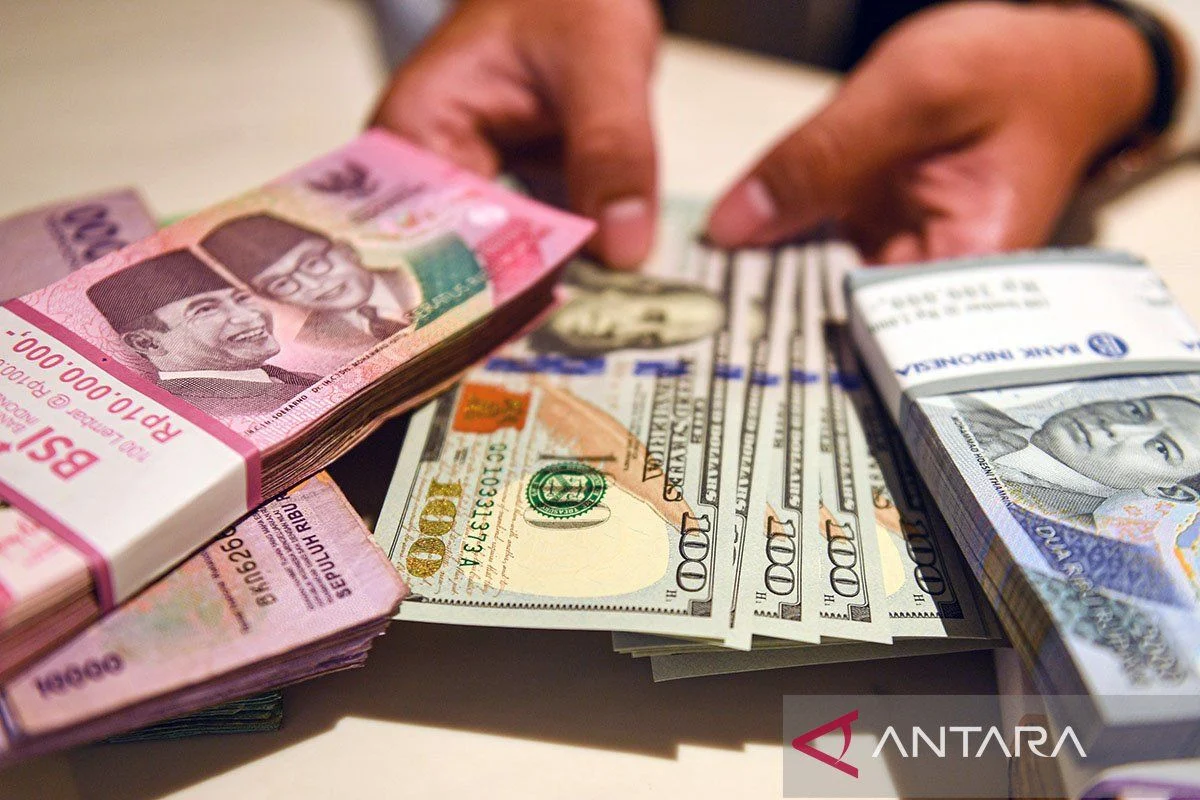
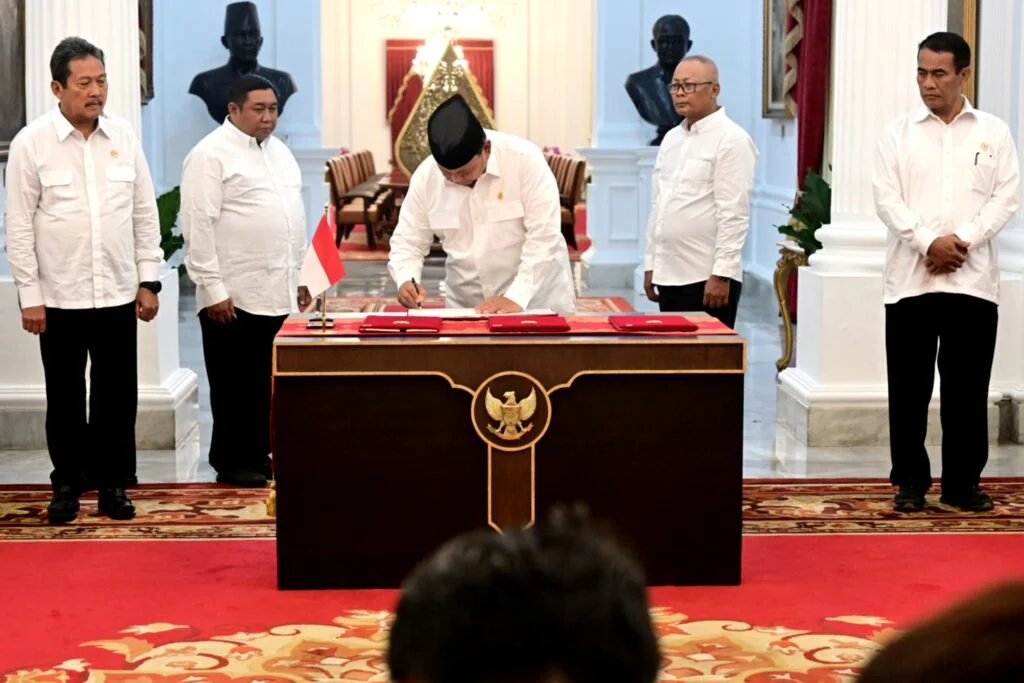
PSPK – 02 Mei 2026 | Presiden Prabowo Subianto mengumumkan pada perayaan Hari Buruh Internasional di Monumen Nasional bahwa pemerintah akan menyalurkan Kredit Rakyat 5% kepada masyarakat berpenghasilan rendah melalui jaringan bank milik negara. Kebijakan ini bertujuan mengurangi beban bunga tinggi yang selama ini dirasakan oleh buruh, petani, nelayan, serta pelaku usaha mikro, kecil, dan menengah (UMKM).
Rincian Skema Kredit dan Tenor Panjang
Selain menurunkan suku bunga menjadi maksimum 5% per tahun, Prabowo juga mengusulkan pembiayaan perumahan (KPR) dengan tenor hingga 40 tahun. Dengan jangka waktu yang lebih fleksibel, diharapkan beban cicilan bulanan dapat ditekan sehingga tidak lagi menyedot 30% pendapatan buruh untuk kontrak sewa. Skema KPR ini akan ditawarkan secara bersamaan dengan Kredit Usaha Rakyat (KUR) berbunga 5%, yang sebelumnya berada pada level 6%‑9%.
Analisis Risiko Terhadap Bank BUMN
Para analis, termasuk Managing Director Research Samuel Sekuritas, Harry Su, menyoroti lima risiko utama yang dapat memengaruhi profitabilitas bank milik negara. Risiko‑risiko tersebut meliputi:
- Kompresi margin: Penurunan selisih antara pendapatan bunga dan biaya operasional (Net Interest Margin) akibat suku bunga kredit yang lebih rendah.
- Kredit longgar: Kebijakan kredit yang lebih mudah dapat meningkatkan Non‑Performing Loan (NPL) atau kredit macet.
- Peningkatan provisi: Bank harus menyiapkan cadangan kerugian yang lebih tinggi, mengurangi laba bersih.
- Efisiensi modal menurun: Return on Equity (ROE) diperkirakan akan turun karena profitabilitas yang tertekan.
- Penurunan valuasi saham: Harga saham perbankan dapat melemah apabila ekspektasi profit menurun.
Selain itu, tingginya biaya dana dan yield Surat Berharga Negara yang berada di kisaran 6,8% menambah tekanan pada margin bank, terutama bila subsidi pemerintah tidak cukup untuk menutup selisih bunga kredit.

Implikasi bagi UMKM dan Buruh
Kebijakan Kredit Rakyat 5% diharapkan menjadi stimulus signifikan bagi UMKM yang selama ini terhambat oleh suku bunga kredit komersial mencapai 10‑14%. Dengan bunga yang lebih rendah, pelaku usaha dapat mengalokasikan dana untuk investasi produktif, meningkatkan daya beli, dan memperluas lapangan kerja. Namun, keberhasilan skema ini sangat bergantung pada ketersediaan subsidi pemerintah agar bank tetap mau menyalurkan kredit tanpa mengorbankan likuiditas.
Untuk buruh, program KPR jangka panjang hingga 40 tahun menawarkan solusi jangka panjang yang mengubah beban sewa menjadi kepemilikan rumah. Penyesuaian tenor 20‑40 tahun dirancang agar cicilan tidak melebihi 10%‑15% dari pendapatan, sesuai dengan kemampuan pembayaran kelompok pekerja tetap.
Langkah Pemerintah Selanjutnya
Pemerintah telah memerintahkan Himpunan Bank Milik Negara (Himbara) untuk segera menyiapkan mekanisme penyaluran Kredit Rakyat 5% serta skema KPR panjang. Di samping itu, koordinasi dengan lembaga penjaminan kredit seperti Jamkrindo diharapkan dapat memperkuat kualitas portofolio kredit dan menurunkan tingkat NPL.
Meski kebijakan ini menimbulkan optimisme, para pemangku kepentingan menekankan pentingnya pengawasan ketat, penetapan kriteria kelayakan yang jelas, serta monitoring berkala terhadap performa kredit. Tanpa langkah mitigasi yang tepat, risiko kredit macet dan penurunan laba bank dapat mengganggu stabilitas sistem keuangan nasional.
Secara keseluruhan, Kredit Rakyat 5% menjadi langkah ambisius yang dapat memperbaiki kesejahteraan rakyat kecil, namun keberhasilannya sangat tergantung pada keseimbangan antara dukungan pemerintah, kebijakan perbankan, dan kontrol risiko yang efektif.